11 月 5 日,工信部相关负责人对外明确了低空装备产业的发展口径:安全是第一要素,从生产制造端加强无人机安全风险管控,加快构建法律法规和标准体系;创新方向锁定无人化、电动化、网联化、智能化;场景培育坚持「先载货后载人、先隔离后融合、先远郊后城区」,培育一批可复制、可推广的标杆场景。同一场合还点了一个标志性事件——新疆天域航通的鸿雁(HY100)大型无人机拿到印尼颁发的全球首张无人机出口适航证,签下 20 架出口订单。(来源:央视新闻 11-05,中国工信新闻网 11-06)
表态本身不长,但「三先三后」这 18 个字值得逐字拆。我的看法是:它不是产业方向宣言,而是一张审批风险控制表——谁的风险小,谁先拿到飞行许可。未来两年新场景报批、新模式落地的优先级,已经写在这里面了。
为什么是这三个「先」
先载货,是因为不出人命。载货机事故的损失可以用货值和第三方责任界定,保险好算账、追责路径清晰;载人机一旦出事,社会成本和舆论成本都是量级不同的东西。监管愿意先放开它敢兜底的场景,这是常识。
先隔离,是因为不碰别人。在隔离空域里飞,不需要跟有人机混飞,不需要全能力的探测与规避(DAA),审定科目和运行规则都简单一个量级。融合空域不是不做,是排在后面做——先把隔离空域里的航线、起降点、调度系统跑熟,再谈融合。
先远郊,是因为不惹人烦。噪声、隐私、坠物风险,远郊都最小。城市上空的载人航线再性感,现阶段递上去的方案大概率卡在环评和公众接受度上。
对四类主体,分别意味着什么
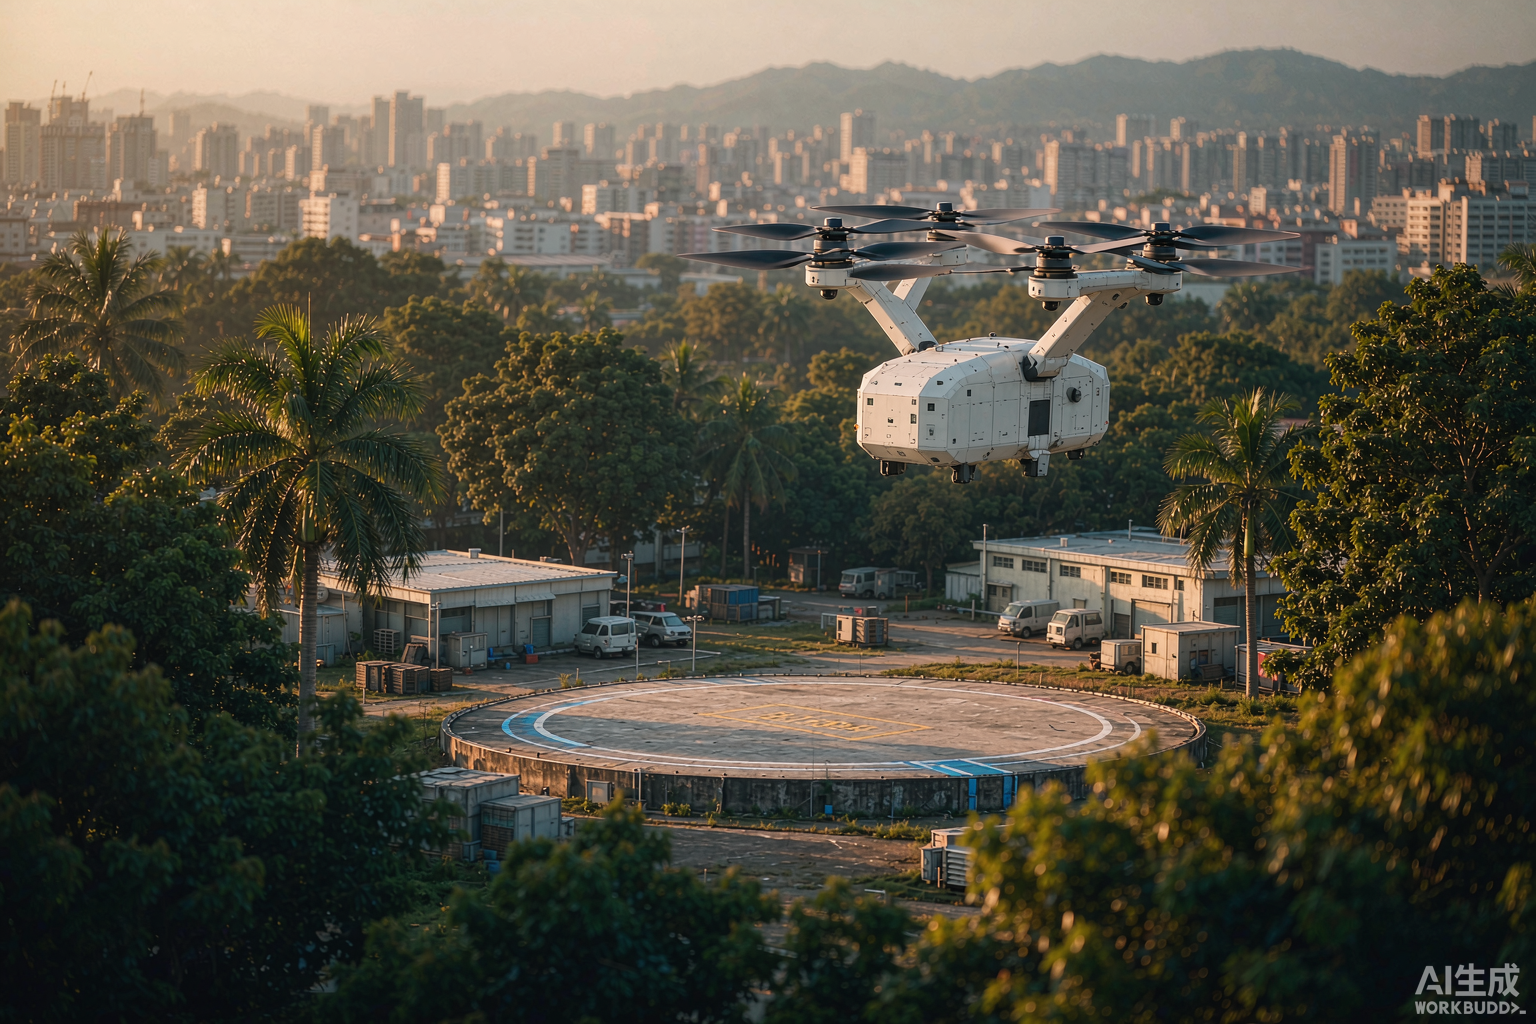
整机厂:载货机型是现金流机型,载人机型是估值机型。峰飞 V2000CG 已经 TC、PC、AC 三证齐全并拿到印尼民航局型号认可(据公开信息,是全球首个拿到海外局方型号认可的 eVTOL 机型),先用载货机养数据、养收入、养海外运维网络,载人机等窗口——这就是「三先三后」在企业层面的样板。
运营商:报批方案按风险从小往大排。新场景从隔离空域、远郊航线切入,通过率显著更高;城市融合空域的运营方案,现阶段递上去大概率被打回。这不是保守,是顺着审批方的风险偏好走。
起降设施:远郊起降点、水上平台先行。一个佐证是峰飞上周与新加坡 JC 航空的协议——260 架 V2000 系列之外,同时打包了 10 座 Sunship 水上起降平台。水上起降不占城市用地、空域冲突小,天然符合「先远郊」。「飞机+码头」一起卖,卖的就是这套逻辑。
地方政府:补贴从落户奖励转向场景验证。杭州、广州天河、绍兴、深圳光明等地已陆续调整或取消低空直接现金补贴;广州黄埔则把钱改挂在取证节点上——大型载人 TC 一张奖 1500 万元,11 月 9 日至 20 日申报(详见本站上一篇稿子)。地方政策语言和部委口径已经对上了。
一个容易误读的地方
「先载货后载人」不等于载人停下来。沃兰特、峰飞的载人机型照样在冲刺 2027 年 TC,「先」是排优先级,不是「停」。真正的含义是:载人商业化的收入模型,不要提前写进商业计划的第一年。按这个口径推:2027 年前后载人机型集中取证,规模化载人商业运营大概率在 2028-2030 年,中间几年靠载货、应急、消防、巡检养现金流。
给正在写报批材料的朋友一个实操建议:把隔离空域方案、远郊落点、载货任务书放在材料最前面。这 18 个字是场景培育的优先级,也是审批人的打分表——顺着写,通过率是实打实的差别。
讨论
- 「三先三后」之下,你觉得哪个场景最先跑出可持续的账?载货物流、消防应急,还是巡检?
- 隔离空域的「隔离」边界怎么划?同一个城市群能容纳几条互不融合的低空走廊?
- 水上起降平台会不会成为沿海城市的标配?跟陆侧 vertiport 比算不算更优解?
 微信扫一扫打赏
 支付宝扫一扫打赏